整理:TopAIMap 编辑
台积电 Q3 营收 467.2 亿美元同比增 41%,2nm 已占 8%;Q4 指引最高 543 亿,确认与 Terafab 洽谈
10 月 15 日,台积电公布 2026 年第三季度财报:营收 467.2 亿美元,同比增 41.2%、环比增 16.2%,毛利率 66.4%;2nm 首次占晶圆营收 8%。Q4 营收指引 523–543 亿美元,全年增速上调至约 44%;魏哲家确认正与马斯克的 Terafab 洽谈,但坚持晶圆厂须由台积电运营。
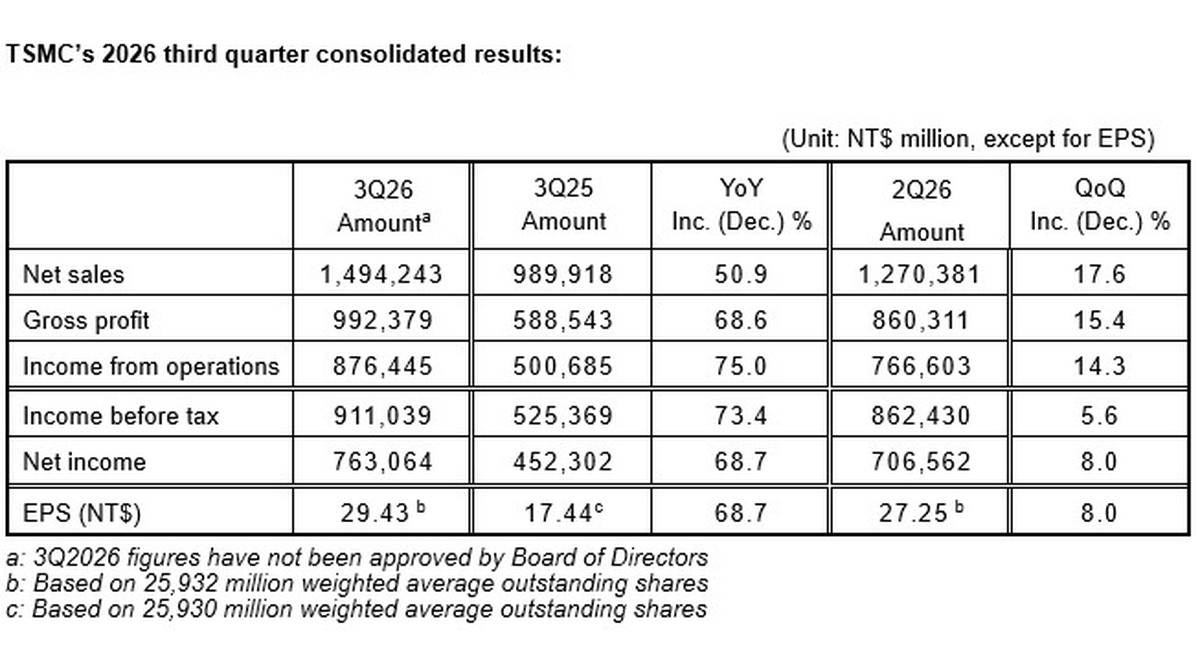
10 月 15 日(台北时间),台积电(TWSE: 2330, NYSE: TSM)发布 2026 年第三季度财报:合并营收 1.494 万亿新台币,按美元计 467.2 亿美元,同比增长 41.2%、环比增长 16.2%,高于此前指引上限;净利润 7630.6 亿新台币,同比增 68.7%,每股收益 29.43 新台币(每 ADR 4.60 美元)。毛利率 66.4%、营业利润率 58.7%、净利率 51.1%。按制程看,2nm 首次贡献 8% 晶圆营收,3nm 占 33%、5nm 占 28%、7nm 占 10%,7nm 及以下先进制程合计 79%。
第四季度指引:营收 523–543 亿美元(中值环比约 +14%、同比约 +58%),毛利率 65%–67%,营业利润率 56.5%–58.5%。管理层将 2026 全年美元营收增速上调至约 44%,资本开支维持 600–640 亿美元;CFO 黄仁昭称 Q4 将受 2nm「陡峭爬坡」支撑。董事长魏哲家在电话会上表示,AI 需求「极其强劲」,来自 Agentic AI 普及以及开源模型降低使用门槛;同时确认已派团队评估德州扩产,并与「正在建厂的客户 Terafab」讨论使用其产能,但强调「任何晶圆厂都必须由台积电运营」,目前尚无结论。此前马斯克 10 月 7 日称 Terafab 将由其公司自建自营。
解读:这份财报把「AI 算力需求是否见顶」的争论又往后推了一个季度——2nm 刚量产就占 8%,Q4 指引同比近 +58%,说明英伟达、苹果、云厂商自研芯片的订单仍在排队。真正的新变量是 Terafab:马斯克想自建自营,台积电只愿「自己运营」,双方模式存在根本冲突,这将决定 xAI/特斯拉/SpaceX 的芯片供应是继续绑定台积电,还是走向 Intel 14A 等替代方案。另一个信号是海外厂毛利稀释将从约 2 个百分点扩大到 3–4 个百分点,美国产能的代价正在显性化。 讨论:1. 如果 Terafab 谈不拢,马斯克系公司会转向 Intel 代工,还是被迫接受台积电运营模式?2. 魏哲家把「开源模型普及」列为需求驱动,开源反而会让高端芯片更紧缺吗?