整理:TopAIMap 编辑
Vercel AI Gateway 10 月指数:开源权重模型拿下 71.5% token、23% 支出;Anthropic 支出份额首次跌破一半,中国模型近七成收入经美国服务商
10 月 15 日,Vercel 发布 AI Gateway Production Index 2026 年 10 月版(数据截至 9 月),基于其网关每月路由的数十万亿 token 匿名汇总:9 月开源权重模型处理了 71.5% 的 token、占 23% 的支出,支出份额较 6 月(约 1/20)翻了四倍多;网关总支出约为去年 12 月的 13 倍,平均每 token 价格却下降 47%;近 1/3 的团队换了最常用的模型实验室,创指数纪录。
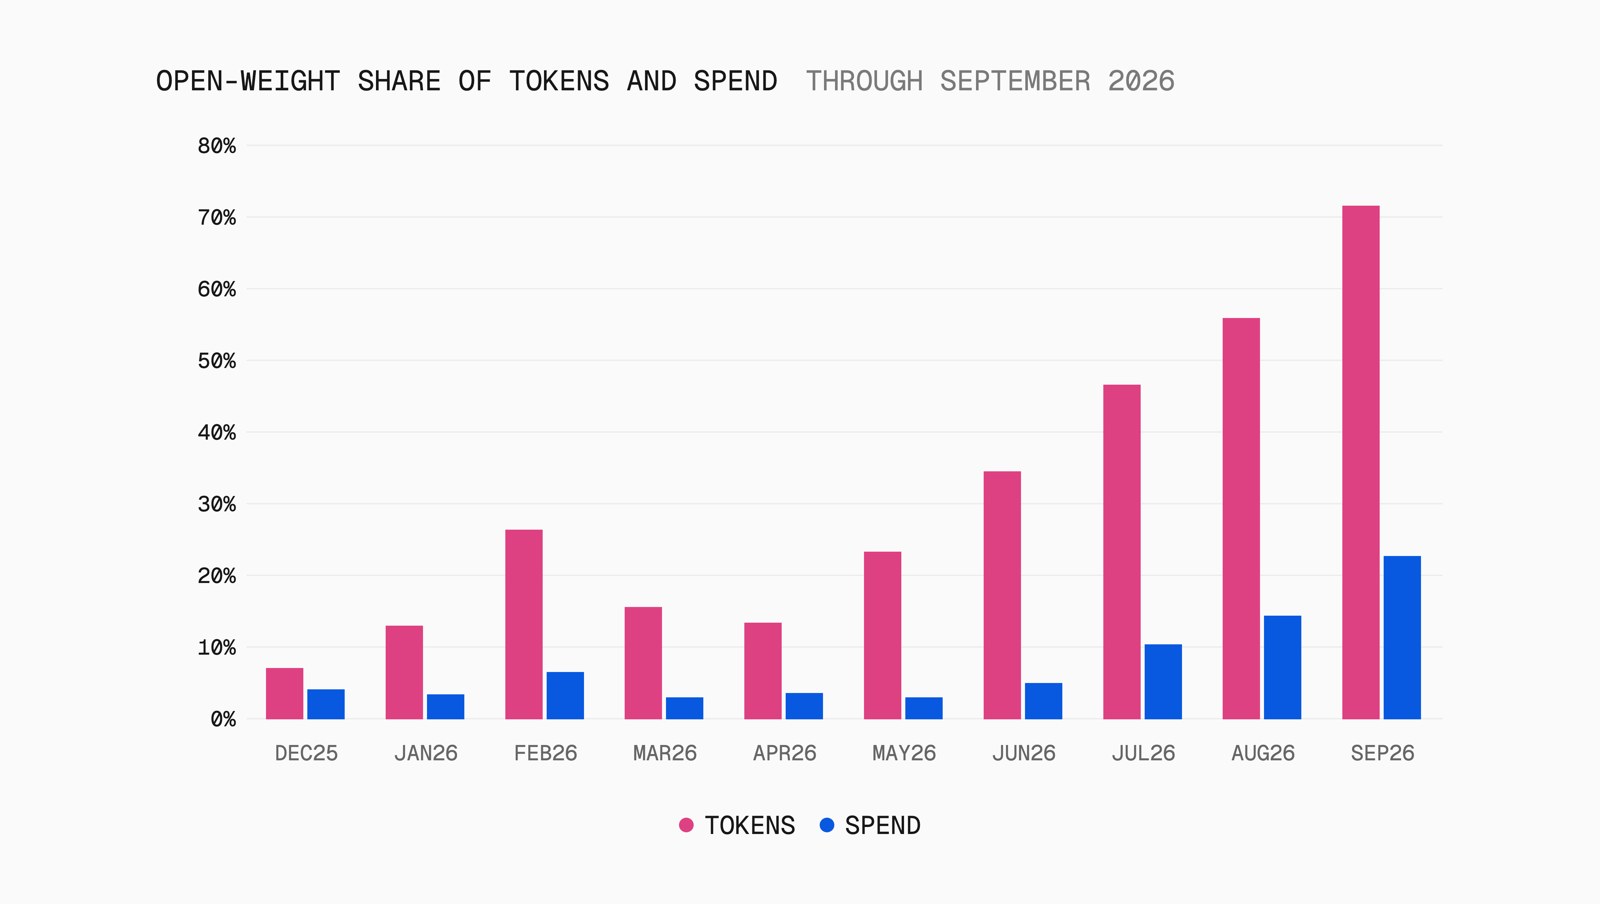
模型账本:DeepSeek-V4.1-Flash 一个模型就处理了 9 月近一半 token,却只占 2.6% 支出(单价约为开源均价的 1/5);DeepSeek 全系 58% token、6.6% 支出。Kimi K3 贡献了开源支出增量的近一半,Moonshot 占 3.6% token、13.2% 支出,九成 token 由美国服务商提供;智谱 Z.ai(GLM)占 7.2% token、4.5% 支出。中国模型的网关支出中近七成流向美国服务商(去年 12 月不到一成),约每 $1 经中国服务商,就有 $2.50 经美国服务商。闭源侧:Claude Opus 5.5 上线两周拿下 11.03% 网关支出,是 9 月新模型最高,但近九成来自原本就用 Opus 5 的团队;Opus 全系份额从 8 月约一半降到约 1/3,Anthropic 总支出份额从 63.7% 降至 43.9%,首次低于一半。
真实用法:生产团队普遍多模型混用——处理 1000 万以上 token 的团队平均用 15 个模型,1 亿以上 26 个,10 亿以上 42 个;9 月近一半团队换过最常用模型。新模型里,TypeSafe AI 的决策模型 Jev 两周覆盖 35.3% 付费团队,为网关史上最快,但只占 1% token、0.15% 支出,团队把它当成又快又便宜的判断/分流环节。OpenAI 这边,GPT-6 Luna 留存率 64.8% 居首、处理了 OpenAI 过半 token,GPT-6 Sol 和 Astra 则贡献 OpenAI 近四分之三支出。另外,9 月加码开源模型的团队中有 68% 同时也加码了闭源模型。
谁能用:报告免费公开,Vercel 同时提供公开数据可浏览和下载。数据只覆盖经 Vercel AI Gateway 的付费流量(偏向在 Vercel 上构建应用的开发者和企业团队),支出按公开标价估算、不等于实际账单,开源权重的分类口径也比早期报告更宽。AI Gateway 是 Vercel 的多模型路由服务,本报告未涉及其定价。
解读:这份数据说明「开源 vs 闭源」不是二选一,而是分工:便宜的开源模型吃掉海量 token,贵的前沿模型吃掉预算,模型越来越像可替换零件。更值得注意的是钱的流向——中国实验室出模型,美国云和推理服务商收大部分钱,开源权重让「谁训练」和「谁赚钱」脱了钩。但样本只来自一个网关,Anthropic 份额下滑也可能部分是口径和客户结构所致。讨论:1. 当七成 token 跑在开源模型上,前沿实验室的护城河还剩什么?2. 中国模型的收入大头被美国服务商拿走,对国产大模型公司是好事还是隐患?
参考资料